Bupati Maluku Tenggara Ingatkan Pencegahan Korupsi Lewat Pengawasan Anggaran
Bupati Maluku Tenggara Muhammad Thaher Hanubun menegaskan pencegahan korupsi harus diwujudkan lewat pengawasan anggaran, bukan hanya deklarasi.
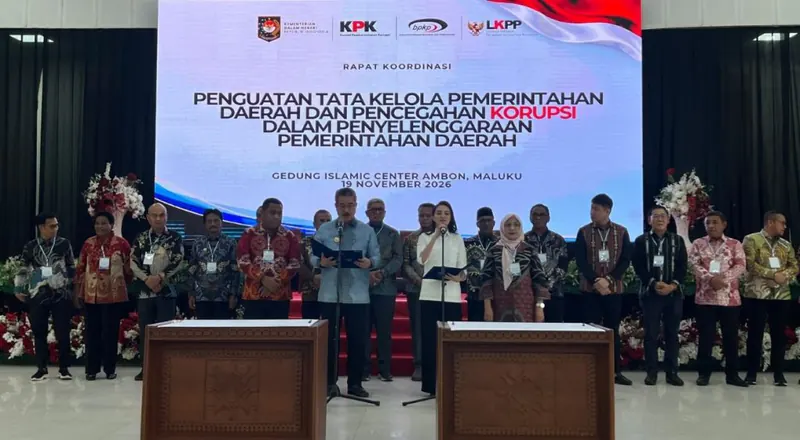
Bupati Maluku Tenggara Muhammad Thaher Hanubun menegaskan pencegahan korupsi di pemerintah daerah tidak boleh berhenti pada seremonial, saat menghadiri Rapat Koordinasi Pencegahan Korupsi Pemerintah Daerah Wilayah Maluku dan Maluku Utara di Ambon, Kamis (19/11/2026). Menurut laporan InfoPublik, Hanubun menekankan bahwa komitmen antikorupsi perlu diterjemahkan menjadi pengawasan ketat atas perencanaan, belanja, pengadaan, dan pelayanan publik.
Rakor itu diselenggarakan Pemprov Maluku bersama Komisi Pemberantasan Korupsi (KPK) dan Direktorat Jenderal Otonomi Daerah Kementerian Dalam Negeri. Hanubun hadir menindaklanjuti undangan Gubernur Maluku Hendrik Lewerissa yang meminta kepala daerah hadir langsung tanpa perantara.
Ia menilai transparansi dan akuntabilitas wajib diterapkan sejak penyusunan program hingga pelaksanaan pembangunan. Pengawasan internal, menurutnya, penting untuk mendeteksi potensi penyimpangan sebelum menjadi persoalan hukum. Setiap rupiah uang daerah harus efektif, efisien, dan berorientasi pada kepentingan publik, bukan sekadar mengejar penyerapan belanja.
Pencegahan Korupsi sebagai Urusan Sehari-hari Daerah
Isu yang diangkat Hanubun bukan perkara baru dalam tata kelola pemerintahan daerah. Korupsi di tingkat kabupaten dan kota jarang lahir dari satu peristiwa besar, melainkan menumpuk dari kebiasaan kecil: dokumen pengadaan yang disusun agar satu pihak menang, belanja yang dikejar habis demi serapan anggaran, atau mutasi pegawai yang tidak terbuka. Karena itu, fokus pada pencegahan berarti memperbaiki proses rutin, bukan menunggu kasus muncul lalu menindak.
Di sinilah pengawasan internal berperan. Inspektorat daerah, yang secara nasional tergabung dalam konsep Aparat Pengawasan Intern Pemerintah, bertugas memeriksa kepatuhan sejak perencanaan hingga pertanggungjawaban. Bedanya dengan Badan Pemeriksa Keuangan cukup mendasar: BPK menilai kewajaran laporan keuangan setelah tahun anggaran berjalan, sedangkan pengawasan internal seharusnya menangkap celah sebelum transaksi terjadi. Komisi Pemberantasan Korupsi, di sisi lain, bekerja pada area pencegahan sistemik dan penindakan, sehingga ketiga lembaga itu saling melengkapi. DPRD juga punya posisi penting karena membahas anggaran bersama eksekutif; tanpa fungsi itu, pengawasan menjadi satu pintu.
Praktik di banyak daerah menunjukkan bahwa deklarasi, penandatanganan pakta integritas, dan kelengkapan dokumen administratif sering kali hanya menjadi ritual tahunan. Tanpa perubahan nyata dalam mekanisme pengadaan, penganggaran, dan pelayanan publik, komitmen semacam itu tidak menurunkan risiko. Undangan kepada kepala daerah untuk hadir langsung, alih-alih mengirim perwakilan, dapat dibaca sebagai upaya menekan jarak antara pernyataan kebijakan dan pelaksanaan di lapangan. Forum semacam ini biasanya menjadi tempat menyelaraskan langkah antar pemerintah provinsi, kabupaten, dan kota agar perbaikan tidak berjalan sendiri-sendiri.
Istilah seperti transparansi, akuntabilitas, dan tepat sasaran juga perlu dimaknai secara operasional. Transparansi berarti dokumen anggaran dan pengadaan dapat diakses oleh publik; akuntabilitas berarti setiap pengeluaran punya jejak dan penanggung jawab; sementara tepat sasaran menguji apakah belanja benar-benar menyentuh kebutuhan warga, bukan hanya menghabiskan pagu. Ketika tiga hal ini dijalankan secara konsisten, uang daerah berhenti menjadi angka di neraca dan berubah menjadi layanan yang bisa dirasakan masyarakat.
Yang Perlu Diperhatikan Warga Maluku Tenggara
Bagi pembaca di daerah, pesan pencegahan korupsi paling terasa bukan pada pidato, melainkan pada layanan yang mereka gunakan sehari-hari: pembuatan surat di kantor desa, antrean di puskesmas, kualitas jalan, dan ketepatan bantuan sosial. Ketika anggaran diarahkan pada manfaat publik, peluang munculnya belanja yang tidak perlu dapat mengecil, sehingga ruang fiskal untuk pelayanan dasar lebih terjaga. Bagi kabupaten dengan kapasitas fiskal terbatas seperti Maluku Tenggara, efisiensi anggaran menentukan apakah belanja pendidikan dan kesehatan dapat dipertahankan. Sebaliknya, jika pengawasan internal lemah, celah itu tetap terbuka meski dokumen komitmen ditandatangani.
Relevansinya juga menyentuh dunia usaha lokal. Pengadaan barang dan jasa yang transparan memberi kesempatan yang lebih setara bagi penyedia di Maluku Tenggara untuk bersaing, bukan hanya mengandalkan kedekatan dengan pejabat. Bagi pekerja, tata kelola yang rapi mengurangi risiko proyek mangkrak atau pembayaran tertunda, dua hal yang sering berujung pada hilangnya pendapatan harian.
Tentu, satu pernyataan kepala daerah tidak otomatis mengubah praktik birokrasi. Yang perlu diperhatikan ke depan adalah apakah inspektorat benar-benar diberi mandat dan sumber daya untuk mengaudit, apakah informasi anggaran dipublikasikan, dan apakah warga punya saluran untuk melaporkan kejanggalan. Tanpa mekanisme itu, pencegahan korupsi tetap berada pada tataran niat.