Kuasa Hukum Minta Kejati Jatim Telusuri Dugaan Aliran Dana PDTS KBS
Kuasa hukum tiga pejabat PDTS KBS meminta Kejati Jatim menelusuri dugaan aliran dana dan peran organ pengawas.
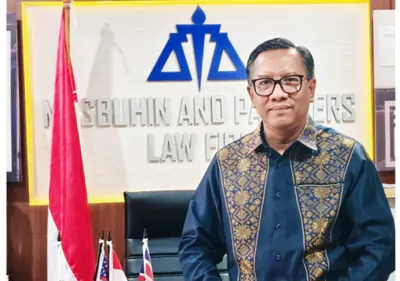
Tim kuasa hukum tiga pejabat Perusahaan Daerah Taman Satwa Kebun Binatang Surabaya (PDTS KBS) di Surabaya meminta Kejaksaan Tinggi Jawa Timur menelusuri dugaan penyimpangan pengelolaan keuangan perusahaan daerah itu untuk tahun anggaran 2025–2026, menurut laporan TVRI News, Sabtu, 21 November 2026.
Permintaan itu disampaikan Kantor Advokat Masbuhin & Partners melalui siaran terbuka di Surabaya, Sabtu, 21 November 2026. Mereka mendampingi tiga pejabat berinisial EES, MN, dan NW, serta menilai penyidikan bidang Tindak Pidana Khusus Kejati Jatim perlu menjangkau seluruh pihak yang terkait kebijakan dan pengelolaan keuangan PDTS KBS.
Tim kuasa hukum menyoroti peran Badan Pengawas PDTS KBS, termasuk setelah satu anggota Badan Pengawas ditetapkan sebagai tersangka. Menurut laporan TVRI News, mereka juga meminta penyidik menelusuri mekanisme persetujuan Rencana Kerja dan Anggaran Perusahaan, pos bantuan hukum, operasional, serta dugaan aliran dana honorarium narasumber yang disebut melibatkan oknum pimpinan dan anggota DPRD Kota Surabaya.
Kuasa hukum menyatakan klien mereka tidak menikmati dana perusahaan untuk kepentingan pribadi dan menyebut ada tekanan dari oknum eksternal yang menjanjikan penghentian perkara. Mereka juga mengemukakan PDTS KBS pernah menyetorkan dividen lebih dari Rp5,04 miliar kepada Pemerintah Kota Surabaya, namun klaim itu masih menjadi bagian pembelaan dalam proses hukum.
Peran Pengawas dalam Perusahaan Daerah
Perusahaan daerah atau BUMD adalah badan usaha yang modalnya berasal dari pemerintah daerah dan menjalankan kegiatan usaha untuk kepentingan publik sekaligus menambah pendapatan daerah. Dalam struktur perusahaan daerah, direksi mengelola operasional, sementara badan pengawas menjalankan fungsi pengawasan atas kebijakan, anggaran, dan kinerja. Karena itu, dugaan penyimpangan keuangan jarang berdiri sebagai satu peristiwa tunggal; ia biasanya melibatkan proses perencanaan, persetujuan, pelaksanaan, dan pelaporan yang berlapis.
Rencana Kerja dan Anggaran Perusahaan menjadi dokumen penting karena memuat target pendapatan, belanja, program, dan prioritas manajemen selama satu tahun. Persetujuan RKAP biasanya melibatkan organ perusahaan dan pemegang kepentingan. Jika terjadi dugaan belanja tidak wajar, penyidik perlu memastikan apakah pengeluaran itu memiliki dasar kebijakan, prosedur, bukti pertanggungjawaban, serta manfaat bagi perusahaan. Dalam perkara keuangan, istilah follow the money merujuk pada penelusuran aliran dana dari sumber anggaran ke penerima manfaat akhir.
Kejaksaan Tinggi, melalui bidang Tindak Pidana Khusus, berwenang menangani perkara pidana tertentu, termasuk dugaan korupsi dan penyimpangan keuangan negara atau badan usaha milik negara/daerah. Dalam proses penyidikan, status seseorang dapat berubah dari saksi menjadi tersangka bila penyidik menemukan minimal dua alat bukti sesuai ketentuan hukum acara. Karena itu, publik perlu membedakan antara keterangan kuasa hukum, temuan penyidik, dan putusan pengadilan yang berkekuatan hukum tetap.
Di daerah, DPRD memiliki fungsi legislasi, anggaran, dan pengawasan terhadap pemerintah daerah, termasuk badan usaha yang dimilikinya. Ketika dugaan penyimpangan menyentuh perusahaan daerah, pertanyaan yang muncul bukan hanya soal pembukuan, tetapi juga apakah ada benturan kepentingan, tekanan politik, atau penerimaan manfaat oleh pihak di luar manajemen. Penelusuran seperti ini membuat perkara BUMD kerap berkembang dari pemeriksaan internal ke pihak eksternal.
Dampak Tata Kelola bagi Publik
Bagi warga Surabaya dan pengunjung Kebun Binatang Surabaya, kasus ini relevan karena PDTS KBS adalah aset wisata dan edukasi yang dikelola dengan uang publik. Jika penyidikan menemukan penyimpangan, dampaknya dapat berupa gangguan pemeliharaan satwa, perbaikan fasilitas, atau penurunan setoran dividen ke pemerintah daerah. Sebaliknya, proses hukum yang transparan dapat menjadi tekanan agar manajemen memperbaiki tata kelola dan laporan keuangan.
Bagi publik yang lebih luas, perkara ini memperlihatkan bahwa pengawasan perusahaan daerah tidak cukup berhenti pada angka laba atau dividen. Dokumen RKAP, honorarium, bantuan hukum, dan pengeluaran operasional perlu dapat diperiksa oleh organ pengawas dan masyarakat melalui mekanisme yang tersedia. Ketika aliran dana tidak jelas, kepercayaan terhadap BUMD ikut tergerus.
Yang perlu diperhatikan ke depan adalah apakah Kejati Jatim membuka perkembangan penyidikan secara proporsional, termasuk memeriksa pihak di luar manajemen bila bukti mengarah ke sana. Bagi warga, dampak paling nyata akan terlihat pada kualitas layanan KBS, akuntabilitas anggaran daerah, dan kepastian hukum bagi pejabat yang bekerja dalam struktur perusahaan daerah.