Nasabah BPR IAS Ambarawa Tuntut Pengembalian Dana Rp1,1 Miliar
Nasabah BPR IAS Ambarawa menuntut pengembalian tabungan Rp1,1 miliar yang diduga raib, saldo tinggal Rp300 juta.
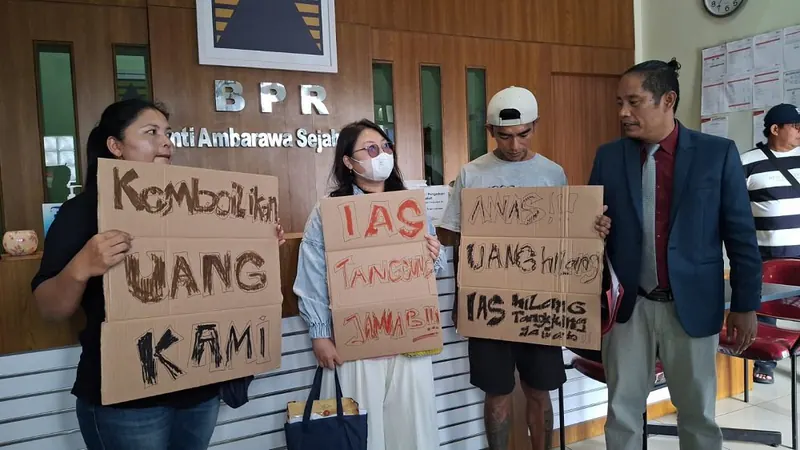
Nasabah Bank Perkreditan Rakyat Inti Ambarawa Sejahtera (BPR IAS) di Ambarawa, Kabupaten Semarang, kembali menuntut pengembalian tabungan yang diduga raib sejak dua tahun lalu. Salah satu kasus menimpa Vinata Kristantina (28), yang simpanan Rp40 juta disebut tinggal sekitar Rp350 ribu saat ia mendatangi kantor bank pada Jumat (20/11/2026).
Sebagaimana diberitakan Jateng Pos, Vinata menggunakan layanan teller keliling dan selalu menyimpan slip setoran resmi, sementara buku tabungan dicatat petugas dengan tulisan tangan. Saat hendak mencairkan dana untuk vendor pernikahan pada 2025, ia diarahkan ke bagian customer service dan diberi rekening koran. Dari dokumen itu, ia mengetahui saldo tinggal Rp350 ribu, padahal penarikan diduga terjadi sejak akhir 2024.
Kerugian nasabah lain dilaporkan lebih besar. Kuasa hukum nasabah yang mengadu, Efendi Panjaitan, menyebut kliennya, Adefi Susiyanto dan Kumala Hesti, memiliki 14 rekening dengan simpanan awal Rp1,12 miliar, tetapi saldo kini sekitar Rp300 juta. Menurut Jateng Pos, hasil cetak rekening koran menunjukkan serangkaian penarikan berulang tanpa sepengetahuan pemilik rekening.
Para nasabah telah melaporkan dugaan penggelapan dana ke Polres Semarang dan menggugat BPR IAS secara perdata di Pengadilan Negeri Semarang. Direktur BPR IAS Yohanes Johan Yuniar menyatakan menghormati langkah hukum, menyebut 14 nasabah mengadu, dan mengeklaim audit internal mencatat transaksi sesuai prosedur.
Peran BPR dalam Simpanan Masyarakat
Bank Perkreditan Rakyat adalah lembaga keuangan yang menghimpun dana masyarakat dalam bentuk simpanan dan menyalurkan kredit, biasanya dengan jangkauan wilayah yang lebih terbatas dibanding bank umum. Produk yang lazim meliputi tabungan dan deposito berjangka, dengan bunga yang ditetapkan sesuai kebijakan bank dan ketentuan pengawasan. Karena melayani banyak nasabah perorangan, usaha mikro, dan kelompok masyarakat, BPR bergantung pada kepercayaan publik. Simpanan yang tercatat di buku tabungan atau rekening koran menjadi bukti hubungan hukum antara nasabah dan bank.
Dalam praktik perbankan, layanan seperti teller keliling bertujuan memudahkan transaksi di luar kantor. Namun, setiap penyetoran tetap harus menghasilkan bukti resmi, misalnya slip setoran, dan tercatat dalam sistem. Buku tabungan yang dicatat manual dapat menjadi pelengkap, tetapi data yang lebih rinci biasanya muncul pada rekening koran, yaitu laporan mutasi debit dan kredit selama periode tertentu. Rekening koran penting karena memuat tanggal, jumlah, nomor referensi, dan pihak yang melakukan transaksi. Jika nasabah menemukan mutasi yang tidak pernah dilakukan, langkah awal biasanya mengajukan keberatan tertulis agar bank menelusuri log sistem, rekaman kamera pengawas, atau otorisasi petugas.
Audit internal bank berperan memeriksa apakah arus kas, penjurnalan, dan otorisasi transaksi sudah sesuai prosedur. Dalam kasus dugaan hilangnya saldo, audit internal menjadi salah satu alat bukti awal, tetapi tidak otomatis menghapus hak nasabah untuk mengajukan gugatan perdata atau laporan pidana. Proses pidana dan perdata dapat berjalan terpisah karena fokusnya berbeda: pembuktian kesalahan dan pemenuhan hak atas uang.
Di Indonesia, pengawasan perbankan dilakukan Otoritas Jasa Keuangan, sedangkan penjaminan simpanan berada pada Lembaga Penjamin Simpanan. Nasabah perlu memahami bahwa tidak semua transaksi atau kerugian otomatis dijamin; syaratnya mencakup kesesuaian dengan ketentuan LPS, termasuk batas maksimum dan kepatuhan pada aturan perbankan.
Pelajaran bagi Penabung di Daerah
Kasus ini mengingatkan bahwa kepercayaan terhadap lembaga keuangan tidak boleh berhenti pada nama atau lokasi kantor. Penabung perlu menyimpan bukti setoran, mengecek mutasi secara berkala, dan tidak menunda konfirmasi ketika saldo tidak sesuai. Jika bank menawarkan layanan jemput setoran, nasabah tetap berhak meminta bukti transaksi yang dapat ditelusuri dalam sistem. Pencatatan manual sebaiknya didokumentasikan dengan foto atau salinan.
Bagi pembaca Indonesia, dampaknya paling dekat adalah risiko uang yang seharusnya dipakai untuk pendidikan, pernikahan, modal usaha, atau dana darurat menjadi tertahan. Selama proses hukum berjalan, nasabah perlu memahami bahwa pemulihan dana bisa memakan waktu. Karena itu, penting mencatat kronologi, mengumpulkan dokumen, dan menggunakan jalur pengaduan resmi, termasuk ke bank, OJK, atau lembaga perlindungan konsumen keuangan. Jangan hanya mengandalkan janji lisan.
Ke depan, kasus seperti ini dapat menjadi bahan evaluasi bagi BPR agar pencatatan manual, layanan keliling, dan audit internal diperketat. Bagi nasabah, kewaspadaan menjadi bagian dari perlindungan diri: saldo yang hilang bukan hanya angka, tetapi rencana hidup yang terganggu.