KPK Perkuat Pengawasan APBD Sulawesi Selatan, Soroti Pokir hingga Pengadaan
KPK bersama Kemendagri, LKPP, dan BPKP mengawasi APBD Sulawesi Selatan, fokus pada Pokir DPRD, pengadaan, hibah, dan jabatan.
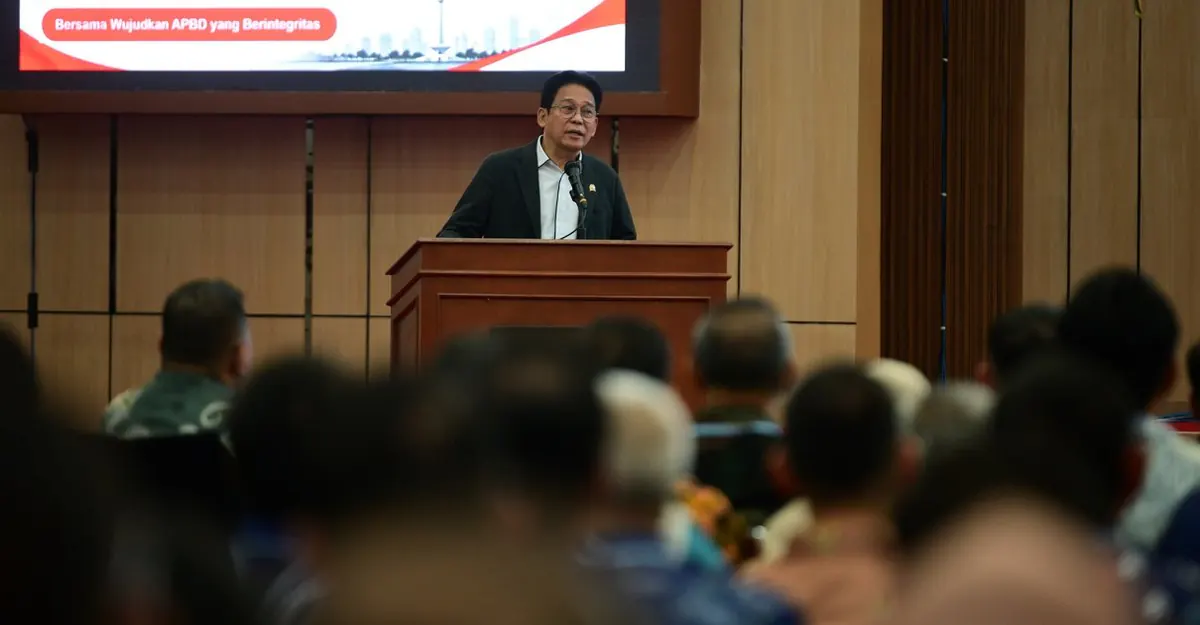
Komisi Pemberantasan Korupsi bersama Kementerian Dalam Negeri, Lembaga Kebijakan Pengadaan Barang/Jasa Pemerintah (LKPP), dan Badan Pengawasan Keuangan dan Pembangunan (BPKP) memperkuat pengawasan anggaran daerah di Sulawesi Selatan, dengan menyoroti pokok pikiran DPRD, pengadaan barang dan jasa, hibah, serta jabatan, dalam rangkaian koordinasi dan supervisi pada 1–6 November 2026.
Menurut laporan KPK, Wakil Ketua KPK Johanis Tanak dalam rapat koordinasi di Kantor Gubernur Sulawesi Selatan, Makassar, Kamis (5/11), menegaskan bahwa APBD harus disusun sesuai aturan dan pembagian kewenangan antara eksekutif dan legislatif harus dijaga. Ia memperingatkan agar fungsi pengawasan DPRD tidak berubah menjadi campur tangan dalam pelaksanaan program, apalagi bila anggota dewan memperlakukan Pokir sebagai proyek milik sendiri dan ikut memilih kontraktor demi keuntungan.
Tanak juga mengingatkan kepala daerah agar pengisian jabatan di organisasi perangkat daerah dilakukan berdasarkan kompetensi, bukan gratifikasi atau suap. Ia menyebut praktik jual beli jabatan dapat memicu penyimpangan proyek APBD karena pejabat yang mengeluarkan uang untuk menduduki posisi berpotensi mencari pengembalian modal dari pekerjaan yang sudah dianggarkan.
KPK mencatat, sejak Januari hingga 15 Oktober 2026, lembaganya melakukan 23 kegiatan tertangkap tangan yang menyangkut 13 kepala daerah hingga sejumlah pejabat dan pihak swasta, dengan modus suap proyek, pemerasan, dan jual beli jabatan. Salah satu perkara yang disinggung adalah dugaan pemerasan pengisian jabatan perangkat desa di Kabupaten Pati.
Rakor ini juga melibatkan Dirjen Otonomi Daerah Kemendagri Cheka Virgowansyah. Di Makassar, tim KPK bersama Inspektorat menguji petik perencanaan, penganggaran, dan pengadaan; Direktur Korsup Wilayah IV Edy Suryanto menyebut empat area yang perlu klarifikasi: PBJ, hibah, Pokir DPRD, serta pengeluaran Sekretariat DPRD. Wali Kota Munafri Arifuddin menyatakan siap menindaklanjuti melalui audit internal.
APBD, Pokir, dan Titik Rawan Korupsi Daerah
APBD adalah rencana keuangan tahunan pemerintah daerah yang disahkan bersama kepala daerah dan DPRD. Setelah anggaran ditetapkan, eksekusi berada di tangan pemda, sementara DPRD menjalankan fungsi legislasi, anggaran, dan pengawasan. Pemisahan peran ini penting karena DPRD tidak mengeksekusi proyek secara langsung. Pokir lahir dari fungsi menyerap aspirasi, tetapi ketika usulan itu berubah menjadi klaim kepemilikan proyek, batas kewenangan menjadi kabur. Kondisi tersebut membuka celah bagi anggota dewan untuk menekan eksekutif dalam pemilihan kontraktor, sehingga pengadaan tidak lagi berjalan berdasarkan kebutuhan dan prosedur.
Pengadaan barang dan jasa menjadi titik rawan klasik karena melibatkan nilai kontrak besar, tahapan teknis, dan banyak pihak. Penyimpangan dapat muncul sejak perencanaan, misalnya spesifikasi yang diarahkan ke merek atau penyedia tertentu, hingga pelaksanaan yang terburu-buru menjelang akhir tahun anggaran. Hibah, bansos, dan bantuan keuangan juga sensitif karena penyalurannya menyentuh banyak penerima. Jika verifikasi lemah, bantuan bisa jatuh ke penerima fiktif, tidak sesuai peruntukan, atau menjadi alat transaksi politik. Sementara pengeluaran Sekretariat DPRD rawan karena menyangkut belanja operasional, perjalanan, dan kegiatan yang sulit dipantau publik bila dokumen tidak lengkap.
Dalam tata kelola, APIP seperti Inspektorat berperan sebagai pengawas internal yang mendeteksi anomali lebih awal. BPKP melakukan pengawasan eksternal di bidang keuangan dan pembangunan, LKPP mengatur kebijakan pengadaan, sedangkan Kemendagri membina dan mengawasi jalannya pemerintahan daerah. Koordinasi dan supervisi KPK biasanya tidak berhenti pada temuan, tetapi mendorong pemda memperbaiki sistem, memperkuat audit, dan menindaklanjuti catatan sebelum menjadi perkara hukum. Karena itu, penguatan APIP sering dianggap penting untuk mencegah temuan yang berulang, terutama pada daerah dengan kapasitas pengawasan terbatas dan tekanan politik anggaran yang tinggi.
Dampaknya bagi Layanan Publik di Daerah
Bagi warga, pengawasan APBD bukan urusan administratif semata. Anggaran daerah menentukan kualitas jalan, sekolah, puskesmas, air bersih, transportasi, dan bantuan sosial yang langsung digunakan masyarakat. Jika Pokir, pengadaan, hibah, atau belanja Sekretariat DPRD disusupi kepentingan pribadi, uang publik berisiko berhenti sebagai angka di kertas dan tidak berubah menjadi layanan yang layak. Dampaknya paling terasa pada kelompok yang bergantung pada layanan pemerintah, seperti pasien, siswa, petani, dan pelaku usaha kecil.
Praktik jual beli jabatan juga menurunkan mutu birokrasi karena posisi kepala OPD atau pejabat teknis diisi berdasarkan uang, bukan kompetensi. Pelayanan perizinan, penanganan keluhan, dan pengawasan proyek dapat menjadi lebih lambat, tidak profesional, atau mudah disalahgunakan. Untuk pembaca di Indonesia, sinyal yang perlu diperhatikan adalah apakah pemda membuka informasi anggaran, menindaklanjuti temuan audit, dan memperkuat peran Inspektorat. Tanpa transparansi dan perbaikan konkret, koordinasi pengawasan hanya menjadi agenda tahunan, bukan pemutus mata rantai korupsi yang merugikan warga.
Di Sulawesi Selatan, hasil koordinasi ini akan terlihat dari apakah catatan Makassar, Wajo, dan provinsi ditindaklanjuti dengan perbaikan dokumen, audit berjenjang, serta keterbukaan informasi kepada publik.